来源:企业上市
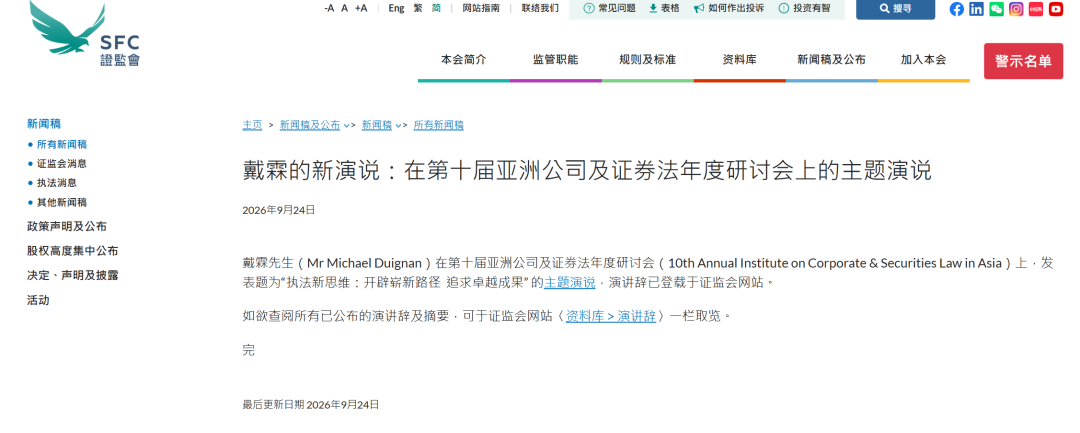
香港证监会法规执行部执行董事戴霖9月24日在第十届亚洲公司及证券法年度研讨会上,首次系统回应外界对普华永道香港(罗兵咸永道香港)就中国恒大审计问题达成和解的质疑。核心只有一句话:普华永道香港不承认责任,但支付10亿港元补偿恒大独立小股东;这笔钱属于普华永道香港,不是恒大财产,不能用来清偿恒大债权。
10亿港元“不是恒大的钱”——普华永道和解案背后的监管新逻辑
恒大倒了,账是假的,审计师跑了,小股东的钱没了。这大概是过去几年资本市场最让人愤怒的故事线之一。
但今天要聊的,不是愤怒,而是一个更刁钻的问题:当一家公司造假、审计师失职、公司最终破产清算,小股东的赔偿应该从哪里来?
香港证监会给出的答案,出乎很多人的意料。
先把事情讲清楚
2026年4月,香港证监会与普华永道香港(罗兵咸永道)达成协议:普华永道香港同意预留10亿港元,用于赔偿恒大合资格的独立少数股东。前提是普华永道不承认任何法律责任,香港证监会也不再对其采取进一步行动。
这笔钱是什么性质?打个比方——邻居家的孩子在你家门口摔伤了,物业公司赔了一笔医药费。这笔钱是物业公司掏的,不是邻居家掏的,更不是从邻居家的财产里扣的。
戴霖在演讲中把这个道理说得很直白:这10亿港元来自普华永道香港,而非恒大的财产,“该笔款项从未属于可用以清偿恒大债权的资产”。恒大清盘人所声称“被绕过的法定优先次序”,实际上从未被触发。
清盘人为什么急了
恒大清盘人6月12日入禀香港高院,提出司法复核,理由有三:证监会越权、绕过了《证券及期货条例》第213条的法院监督程序、损害了恒大债权人的利益。
说白了,清盘人的逻辑是:普华永道审计恒大出了这么大问题,你证监会应该去法院告它,让它赔钱给恒大,然后这笔钱进入清盘池,按法定顺序分配给所有债权人。你现在私下和解,10亿直接给了小股东,那其他债权人怎么办?
但证监会一方的回应也很硬气:这10亿根本不是恒大的资产,它从来没有进入过恒大的资产负债表,所以也不存在“被分走”这回事。证监会的立场是,它依据的是《证券及期货条例》赋予的“一般合约权力”,而非第213条的法院监督程序。
这里有一个容易被忽略的制度细节。戴霖在演讲中特别区分了两种情况:针对持牌法团的纪律处分程序,证监会既是“标准制定者”也是“决策者”,所以必须有外部上诉机制来重新审视事实;但针对第三方(比如核数师)的诉讼,逻辑完全不同——不承认责任的和解安排可以让投资者更快拿到补偿,而不是等上数年打官司。
“不承认责任”这四个字,比10亿更值钱
很多人把注意力放在金额上,但真正值得琢磨的是“不承认责任”这个前提。
这不是普华永道在耍滑头。它意味着证监会在制度设计上做了一个重要取舍:用“不追究责任认定”换取“快速赔偿到位” 。
如果走第213条的法院程序,证监会需要在法庭上证明普华永道违反了《证券及期货条例》第277条(披露虚假或具误导性资料)。这个过程可能耗时数年,结果充满不确定性,而且赔偿对象是整个恒大——钱要先进入清盘池,再按法定顺序分。按照香港《公司(清盘及杂项条文)条例》的“支付瀑布”,清盘人报酬、律师费在最顶端,然后是员工工资、有抵押债权人,普通债权人和股东排在后面。德勤2023年估算,如果恒大清盘,美元债券的平均回收率只有3.4%。小股东能分到多少?大概率接近于零。
而和解方案让小股东直接拿到钱,中间不经过清盘程序,不受“支付瀑布”约束。
这就是证监会的核心判断:对于已经被蒙在鼓里的小股东来说,一笔马上能拿到的钱,比一个可能需要五年才能兑现的“法律上的公道”,更有实际意义。
一个新观点:这是“监管资源再分配”
大多数人讨论这个案子时,聚焦在“公平不公平”。但换个角度看,这其实是证监会在做一道监管资源分配的算术题。
淘配网官网元股证券:ygzq.hk想想看:恒大案涉及虚增收入超过5600亿元人民币,清盘人已对普华永道索赔570亿港元。如果证监会选择走完整的法院程序,需要投入多少人力和时间?而这些资源本来可以用来调查其他正在发生的市场失当行为。
戴霖在演讲最后说得很坦白:通过更高效的执法方式,可以“为证监会腾出资源,集中火力对付那些最恶劣的害群之马”。这句话听着像套话,但放在恒大这个体量的案子上,它指向一个非常现实的抉择:你愿意把有限的人力物力花在一家已经死了的公司的追责上,还是花在防止下一家公司出事上?

和解不是放弃追责,而是在追责和效率之间找到了一个平衡点。这恰恰呼应了戴霖演讲的核心主题——“快速而高效”的监管。
对行业的冲击:审计师不能再“看门不把关”了
恒大的核数师问题,证监会的描述相当严厉:未能维持独立性、未抱持专业怀疑态度、未设计有效实地视察、主动默许管理层操控审计样本。
注意“主动默许”这四个字。这已经不是在说“能力不足”或“疏忽大意”,而是指向审计师与管理层之间存在某种配合关系。
10亿港元的赔偿,加上香港会财局同日开出的3亿港元罚款和6个月业务限制,以及内地财政部和证监会在2024年开出的合计4.41亿元罚单,构成了一个跨境、多层次的处罚体系。
这个案子的标杆意义在于:审计师是市场信任的最后一道防线,这道防线失守的代价,不再只是罚款了事,而是真金白银地赔偿投资者。
接下来看什么
香港高院预计10月底就清盘人的司法复核作出裁决。这个判决的影响远超恒大个案:
如果法院支持证监会的做法,那么“不承认责任+快速赔偿”的模式将成为证监会的常规工具,未来在处理类似案件时会有更大的操作空间。
如果法院要求证监会必须走第213条程序,那意味着今后所有投资者赔偿和解都需要经过法院监督,效率和灵活度都会大打折扣。
不管结果如何,有一点已经确定:香港证监会正在试图重新定义“什么是最佳监管结果” ——不是程序最完整的,不是处罚最严厉的,而是让受损害的人最快、最直接地拿到补偿的那个方案。
这条路不一定完美。戴霖自己也承认,任何创新做法都带有风险,“不可能取悦所有人”。但正如他所说,真正重要的问题只有一个:所采取的做法是否最符合公众利益。
在恒大这个案子里,一个破产公司的小股东,能从审计师那里直接拿到赔偿——这本身就是一个过去从未发生过的结果。

 海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵 指数配资官网入口
合规实盘网提示:本文来自互联网,不代表本网站观点。